Seit ein paar Tagen gibt es bei twino nun auch wieder die Möglichkeit, Kredit ohne Ausfallschutz (buyback Garantie) zu kaufen. Im Moment gibt es dafür Zinsen bis zu 40% (Kategorie C) mit einer erwarteten Rendite von 16%. Aus Polen, mit eine Laufzeit von 1-2 Jahren.
Im Vergleich dazu gibt es 10-13% mit buyback-Garantie, je nach Laufzeit und Land. Und ohne diese Garantie würde ich die Kredite nicht mit der Beißzange anfassen. All das, was ich bislang an Verzügen gesehen habe, war durchgehend zweistellig. Und dabei die Verlängerungen noch nicht eingeschlossen.
Mir ist schon klar, dass auch bei den 12% ein ordentliches Risiko, nämlich das der Plattform, mit eingepreist ist. Und zweistellige Renditen sind im heutigen 0%-Umfeld ganz ordentlich. Die Investitionen schichten sich automatisch per Autoinvest um, bei beschränkten Laufzeiten (ich habe bis 6 Monate gewählt) ist der Rückfluss beachtlich, die Kredite (solange alles gut läuft) sehr zügig auf dem Zweitmarkt zu verkaufen.
Warum sollte man also dieses zusätzliche Risiko eingehen? Gier frisst Hirn? Wegen angeblich zusätzlichen 4 Prozentpunkten?
Für den steuerpflichtigen Anleger, also all diejenigen die ihren Freibetrag schon ausgeschöpft haben, kommt erschwerend hinzu, dass Zinsen zu versteuen sind, die Verluste aber nicht abgeschrieben werden können. Und schon ist man unter den 10%. Wenn nicht sogar im Minusbereich.
Ich schaue also dem Treiben gelassen von außen zu und bleibe bei meinem kleinen vierstelligen Betrag, der sich immerhin ordentlich vermehrt, denn aus den in anderen Beiträgen genannten Gründen (Wucherzinsen, Plattformrisiko) werde ich mein Investment bei twino nicht aufstocken.
Freitag, 5. August 2016


Donnerstag, 4. August 2016
Anlegen in GB - wie kommt das Geld dorthin?
Inzwischen gibt es ja einige Anlagemöglichkeiten in Großbritanien, z.B. MoneyThing, Ablrate, Saving Stream... bei denen man auch als Ausländer anlegen kann. Die erzielbaren Zinsen liegen meist im zweistelligen Bereich, das Pfund ist deutlich billiger geworden als vor dem Brexit, ein gewisses Risiko dass es mit dem Sterling noch (deutlich) weiter abwärts gehen kann sollte einem aber bewusst sein.
Normale Überweisungen vom Konto der Hausbank sind durchaus möglich. Allerdings sind die Gebühren recht happig und meisten deutlich über ein Prozent.
Deshalb bieten sich zwei Alternativen an: https://www.currencyfair.com (Werbelink, gibt für Neukunden und den Werber eine freie Überweisung + jeweils bis zu 30€!)
Hier ist das Vorgehen so: nach der Anmeldung überweist man den gewünschte Betrag in € auf das angegebene Referenzkonto. Und dann kommt der Clou: man kann entweder direkt zu einem Kurs tauschen, der nahe am aktuellen Börsenkurs liegt. Oder man setzt ein Limit und wartet. Auf diese Weise habe ich schon mehrmals 1-2% eingespart.
Danach zahlt man das Geld in der Zielwährung auf das gewünschte Konto mit dem gewünschte Betreff aus. Die Gebühren sind währungsabhängig, z.B. 3€ oder 2,5 Pfund. Das ganze geht recht flott. Wenn man es nicht eilig hat, ist das wirklich eine hervorragende Möglichkeit.
Die Seite macht einen sehr soliden Eindruck und die Anmeldung ist zusätzlich über eine TAN ans Handy abgesichert.
Eine andere Möglichkeit ist https://transferwise.com/ (Auch hier bekommt der Neukunde eine Freiüberweisung bis 500€). Auch hier sind die Gebühren deutlich niedriger und werden transparent dargestellt. Von € nach L betragen sie ein halbes Prozent, mindestens aber 2€.
Aber - der aktuell angezeigte Wechselkurs gilt nur bei Zahlung mit der Kreditkarte und die hat ihre Tücken. Ansonsten gilt der Kurs bei Zahlungseingang (der angezeigte gilt allerdings in der Regel bis 48h), bei oft länger laufenden Überweisungen kann natürlich anders aussehen.
Bei mir hat aber die Abbuchung vom Girokonto gut geklappt und war am nächsten Tag vorgenommen. Insgesamt war das schnell abgewickelt.
Bei Zahlung mit der Kreditkarte wird zunächst mal eine zusätzliche Gebühr von 4% erhoben. Dann kann es gut sein, auch bei mittleren Beträgen (bei mir 500€), dass das Kreditkartenunternehmen die Zahlung ablehnt und/oder die Karte erstmal sperrt.
Und das dicke Ende kann dann eventuell noch mit der Kreditkartenabrechnung kommen: die Aktion wird als Barabhebung gewertet und es werden happige Zinsen fällig. So dass man am Ende gar nichts gespart hat. Das wiederum hängt natürlich von den Vertragsbedingungen der Kreditkarte ab - ich würde aber auf jeden Fall erstmal einen kleineren Betrag ausprobieren. Bei einer Prepaidkarte kann natürlich nichts passieren. Auch in Punkto Sicherheit hat mit Transfairwise nicht so wirklich gut gefallen. Schon Anmeldung per facebook schein mir in Finanzsachen nicht unbedingt der Clou zu sein. Und das Misstrauen der KK hat ja bestimmt auch einen Grund...
Insgesamt scheint mir, von eiligen Fällen abgesehen, https://www.currencyfair.com die deutlich bessere Wahl zu sein. Bei Transfairwise ging per Kreditkarte die ganze Prozedur nur wenige Stunden und hat mir so ein Schnäppchen ermöglicht, das sonst gelaufen gewesen wäre.
Ich wünsche euch erfolgreiches Anlegen.
Dienstag, 2. August 2016
API-Entwickung abgeschlossen
Ja, ich weiß schon, there's always another bug. And another idea. Und dann ändert mal wieder Bondora alles...
Trotzdem habe ich nun all das umgesetzt was ich mir vorgenommen habe und mein Firefox-Plugin ist meine Standardschnittstelle zu Bondora geworden. Ich zeichne damit Anteile auf dem Erstmarkt (und bekomme Informationen darüber, ob es gerade auf dem Zweitmarkt Anteile vom selben Kreditnehmer gibt oder ob ich sogar Anteile von ihm halte), ich handle auf dem Zweitmarkt und suche blitzschnell nach voreingestellten Kriterien und ich habe einen guten Überblick über meine Anteile:
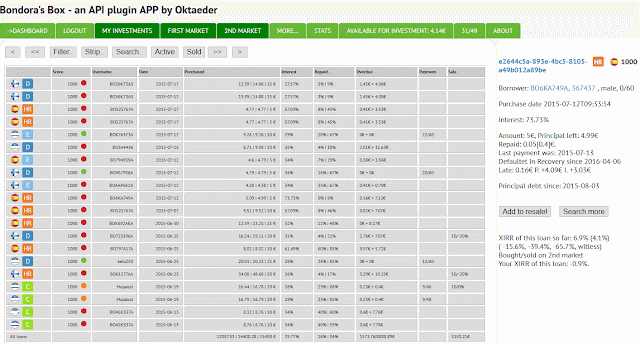
Als letzte Funktion habe ich noch eine XIRR-Berechnung hinzugefügt, die mir verschiedene Kennzahlen ausspuckt

Trotzdem habe ich nun all das umgesetzt was ich mir vorgenommen habe und mein Firefox-Plugin ist meine Standardschnittstelle zu Bondora geworden. Ich zeichne damit Anteile auf dem Erstmarkt (und bekomme Informationen darüber, ob es gerade auf dem Zweitmarkt Anteile vom selben Kreditnehmer gibt oder ob ich sogar Anteile von ihm halte), ich handle auf dem Zweitmarkt und suche blitzschnell nach voreingestellten Kriterien und ich habe einen guten Überblick über meine Anteile:
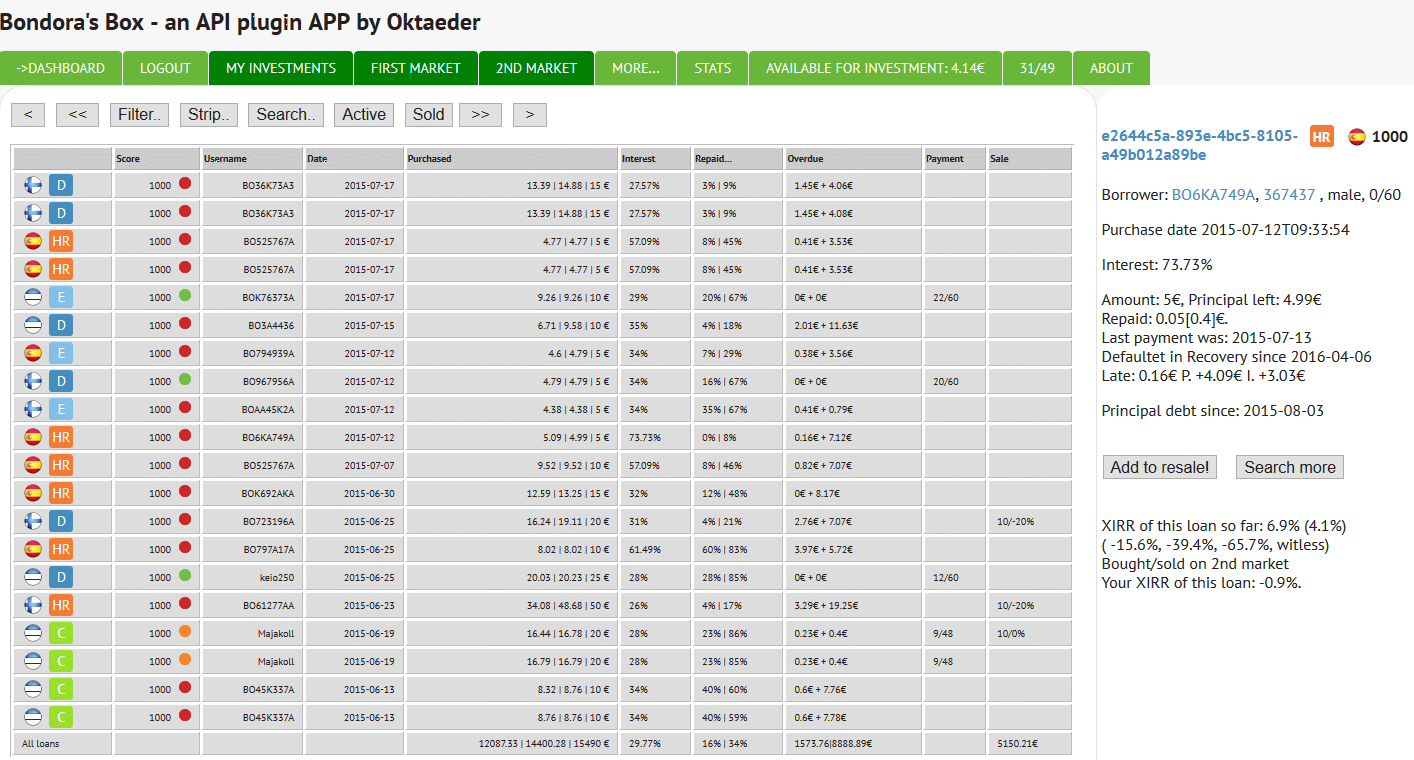
Als letzte Funktion habe ich noch eine XIRR-Berechnung hinzugefügt, die mir verschiedene Kennzahlen ausspuckt
- Die Rendite des Anteils bis heute, wenn er zum Nennwert verkauft wird,
- ggf. unter Abschreibung verpasster Tilgungszahlungen (so rechnet Bondora)
- bei ausgefallenen Krediten die Szenarien eines Verkaufs mit 25,50,75 oder 90% Rabatt
- Bei auf dem Zweitmarkt ge- oder verkauften Anteilen die Rendite während meiner Haltezeit unter Berücksichtigung des Kaufpreises.
- Anteil der laufenden, verspäteten oder aufgefallen Kredite
- z.B. nach Monaten aufsummierte Ergebnisse des Zweitmarkthandels, direkt für die Steuererklärung einsetzbar.

- (wie man sieht, habe ich mich im Juli von einigen defaulted loans getrennt).
- Insgesamt habe ich ca. 5000 Codezeilen programmiert, sicherlich nicht optimiert und teilweise redundant, da ich kein professioneller Programmierer bin und das Projekt als Stückwerk entstanden ist. Trotzdem bin ich ziemlich stolz auf das Ergebnis.
Freitag, 29. Juli 2016
Bondora bereinigt Abschreibungen
Seltsames geht in letzter Zeit vor in meinem Bondora Portolio, und auf den ersten Blick nichts Gutes. Die Summe der Abschreibungen vermehrt sich gerade explosionsartig:

 Ein Blick auf die Detail eines Tages zeigt die betroffenen Kredite an, ist aber ohne Interpretationshilfe eher verwirrend als erhellend. Was z.B. das planned principal an diesem Tag soll, erschließt sich mir nicht.
Was aber insgesamt passiert ist, ist eher kein Grund zur Beunruhigung. Bei allen Abschreibungen, die mehr als ein paar Cent betragen und im nicht Zusammenhang mit einer "Eintreibung" stehen, handelt es sich um die endgültige Abschreibung eines ausgefallenen Kredits. In jedem Fall, und das waren sicher ein gutes Dutzend, den ich mir näher angesehen habe, ging es ausschließlich um Zinsen und Strafgebühren.
In der Tat wurden bei Bondora schon einige Inkassokredite auf Heller und Pfennig eingetrieben. Das führte dann zu Gesamtrückzahlungen von bis zu dem Doppelten der ausgeliehenen Summe. Dass das eher die Ausnahme als die Regel sein wird, war glaube ich allen klar. Eigentlich ist man bei Inkassofällen doch schon froh, wenn man nur sein Geld wiedersieht. In jedem Fall, den ich mir angesehen habe, gab es eine ordentliche Rendite obendrauf. Und 5-10% Rendite mit einem Inkassokredit (!) zu machen, ist sicherlich kein Misserfolg.
Bondora müsste jetzt dringend noch die Begriffe sauber klären und auch die Gründe für die Abschreibungen nennen.
Inzwischen habe ich auch, netterweise unter meinen verkauften Anteilen (mit hohem Verlust aber steuerlich gegenrechenbar) eine fast komplette Abschreibung gefunden:


Und das ist noch alles - schon am 28.7 kamen weitere rund 1000€(!) hinzu. So schnell kann man gar kein Geld verdienen, wie es bei Bondora gerade verheizt wird.
Erklärungen gibt es dafür leider keine, und die wären dringend notwendig. Schließlich sind die Write Offs inzwischen für jeden in seinem Cash Flow Bericht (wenn man die entsprechende Ansicht aktiviert hat) sichtbar.

Was aber insgesamt passiert ist, ist eher kein Grund zur Beunruhigung. Bei allen Abschreibungen, die mehr als ein paar Cent betragen und im nicht Zusammenhang mit einer "Eintreibung" stehen, handelt es sich um die endgültige Abschreibung eines ausgefallenen Kredits. In jedem Fall, und das waren sicher ein gutes Dutzend, den ich mir näher angesehen habe, ging es ausschließlich um Zinsen und Strafgebühren.
In der Tat wurden bei Bondora schon einige Inkassokredite auf Heller und Pfennig eingetrieben. Das führte dann zu Gesamtrückzahlungen von bis zu dem Doppelten der ausgeliehenen Summe. Dass das eher die Ausnahme als die Regel sein wird, war glaube ich allen klar. Eigentlich ist man bei Inkassofällen doch schon froh, wenn man nur sein Geld wiedersieht. In jedem Fall, den ich mir angesehen habe, gab es eine ordentliche Rendite obendrauf. Und 5-10% Rendite mit einem Inkassokredit (!) zu machen, ist sicherlich kein Misserfolg.
Bondora müsste jetzt dringend noch die Begriffe sauber klären und auch die Gründe für die Abschreibungen nennen.
- Es gibt write offs im zweistelligen Prozentbereich von laufenden Zahlungen, wenn ein externer Dienstleister (DCA) für das Mahnwesen eingeschalten wurde.
- Es gibt write offs, wenn der ausstehende Restbetrag abgeschrieben wird. Der Kredit wird dann auf zurückbezahlt gesetzt, was zumindeste auf principal und einen Teil der interests auch zutrifft. Der Rest ist halt uneinbringbar.
- Ob der abgeschriebene Rest Gebühren an Eintreiber, Gericht etc. abdeckt oder ob es sich um eine gütliche (und vermutlich auch sinnvolle) Einigung mit dem Kreditnehmer handelt, ist leider nicht erkennbar. Aber letzendlich auch irrelevant.
- Meine "jährliche Rendite" hat sich durch diese Aktion um einen Prozentpunkt reduziert. Da sieht man, was diese Berechnung wert ist...
Inzwischen habe ich auch, netterweise unter meinen verkauften Anteilen (mit hohem Verlust aber steuerlich gegenrechenbar) eine fast komplette Abschreibung gefunden:

Mittwoch, 20. Juli 2016
Estateguru nimmt Fahrt auf
Estateguru ist eine estnische p2p-Plattform, die sich auf kurzlaufende immobiliengesicherte Kredite spezialisiert hat. Das Geschäft verläuft sehr unaufgeregt. Zinssätze von 7%-12% werden so an den Kreditnehmer weitergegeben und führen so zu für beide Seiten akzeptable bis attraktiven Sätzen (auch 12% ist für Estland noch ein moderater Zinssatz).
Nachdem das Geschäft zu Anfang mit 1-2 Krediten pro Monat recht langsam losging, gab es in den letzten Wochen deutlich mehr Anlagemöglichkeiten. Auch wenn eine Disversifizierung wie bei Konsumentenkrediten nicht so sehr notwendig ist, ist eine Konzentration auf wenige Kredite nicht empfehlenswert.
Bei mir, der ich von Anfang an mit dabei bin, hat sich mittlerweile ein ganz bunter Strauß an Krediten ergeben:
 Meistens bin ich bei meinen Anlagen im zweistelligen Bereich geblieben, da ich noch in der Testphase bin. Inzwischen denke ich aber über höhere Anlagesummen nach.
Manche Dinge sind ein bisschen gewöhnungsbedürftig. Anders als bei anderen Plattformen wird der Kredit zur Laufzeit meistens nicht getilgt. In der Regel werden nur Zinsen monatlich ausbezahlt, bei einigen Krediten gibt es aber auch die erst ganz am Schluss. Eine Verkaufsmöglichkeit für den vorzeitigen Austieg gibt es nicht, entsprechend angedachte Entwicklungen wurden auf Eis gelegt. Lohnt sich bei den relativ kurzen Laufzeiten nicht, so estateguru. Nach 1-2 Jahren wird sowieso zurücbezahlt. Oft auch schon früher, und oft auch in Teilen, so meine Erfahrung. Das sieht dann z.B. so aus:

Bislang ist mir noch kein Ausfall bekannt geworden. Von meinen Krediten zahlen einige ein paar Tage zu spät, lediglich bei einem dauert es auch mal noch länger. Ich bin gespannt, ob die im September bei diesem Kredit fällige Rückzahlung klappt oder was sonst passiert.
Estateguru ist gerade auch für den Einsteiger in p2p sehr gut geeignet. Allerdings muss man im Moment noch relativ fix sein, neue Angebote, meist per Mail angeboten, sind je nach Zinssatz schon nach wenigen Stunden verkauft.
Wer über einen Neueinstieg nachdenkt sollte sich die 0,5% Promotionsprämie nicht entgehen lassen (für die Anlagen des ersten halben Jahrs). Die kann man über den Link https://estateguru.eu/login/auth?userPromotionCode=EGU07259 bzw. mit dem Referalcode EGU07259 bei der Erstanmeldung mitnehmen. Der Werbende, in diesem Fall ich, bekommt dieselbe Prämie. Aber ich empfehle nur das, was ich selbst ausprobiert habe und hinter dm ich aktuell stehen kann. Estateguru gehört nach aktuellem Stand dazu.
Nachdem das Geschäft zu Anfang mit 1-2 Krediten pro Monat recht langsam losging, gab es in den letzten Wochen deutlich mehr Anlagemöglichkeiten. Auch wenn eine Disversifizierung wie bei Konsumentenkrediten nicht so sehr notwendig ist, ist eine Konzentration auf wenige Kredite nicht empfehlenswert.
Bei mir, der ich von Anfang an mit dabei bin, hat sich mittlerweile ein ganz bunter Strauß an Krediten ergeben:

Manche Dinge sind ein bisschen gewöhnungsbedürftig. Anders als bei anderen Plattformen wird der Kredit zur Laufzeit meistens nicht getilgt. In der Regel werden nur Zinsen monatlich ausbezahlt, bei einigen Krediten gibt es aber auch die erst ganz am Schluss. Eine Verkaufsmöglichkeit für den vorzeitigen Austieg gibt es nicht, entsprechend angedachte Entwicklungen wurden auf Eis gelegt. Lohnt sich bei den relativ kurzen Laufzeiten nicht, so estateguru. Nach 1-2 Jahren wird sowieso zurücbezahlt. Oft auch schon früher, und oft auch in Teilen, so meine Erfahrung. Das sieht dann z.B. so aus:

Bislang ist mir noch kein Ausfall bekannt geworden. Von meinen Krediten zahlen einige ein paar Tage zu spät, lediglich bei einem dauert es auch mal noch länger. Ich bin gespannt, ob die im September bei diesem Kredit fällige Rückzahlung klappt oder was sonst passiert.
Estateguru ist gerade auch für den Einsteiger in p2p sehr gut geeignet. Allerdings muss man im Moment noch relativ fix sein, neue Angebote, meist per Mail angeboten, sind je nach Zinssatz schon nach wenigen Stunden verkauft.
Wer über einen Neueinstieg nachdenkt sollte sich die 0,5% Promotionsprämie nicht entgehen lassen (für die Anlagen des ersten halben Jahrs). Die kann man über den Link https://estateguru.eu/login/auth?userPromotionCode=EGU07259 bzw. mit dem Referalcode EGU07259 bei der Erstanmeldung mitnehmen. Der Werbende, in diesem Fall ich, bekommt dieselbe Prämie. Aber ich empfehle nur das, was ich selbst ausprobiert habe und hinter dm ich aktuell stehen kann. Estateguru gehört nach aktuellem Stand dazu.
Abonnieren
Posts (Atom)